Bảo lãnh ngân hàng khi mua căn hộ: cách tự kiểm tra
Đội ngũ TheRealEstate.Vn · 16/8/2026
Câu quen thuộc ở bàn bán hàng là dự án đã có bảo lãnh ngân hàng. Câu đó có thể đúng mà vẫn chưa bảo vệ được đồng nào của bạn, vì nó thường nói về văn bản chấp thuận cấp bảo lãnh cho cả dự án chứ chưa phải thư bảo lãnh mang tên bạn.
Đây là khoản bảo vệ duy nhất cho số tiền đã đóng khi chủ đầu tư không giao nhà. Bài này nói bảo lãnh ngân hàng khi mua căn hộ vận hành thế nào và người mua tự kiểm tra được đến đâu.
Luật đang buộc chủ đầu tư làm gì
 Xem ảnh lớn
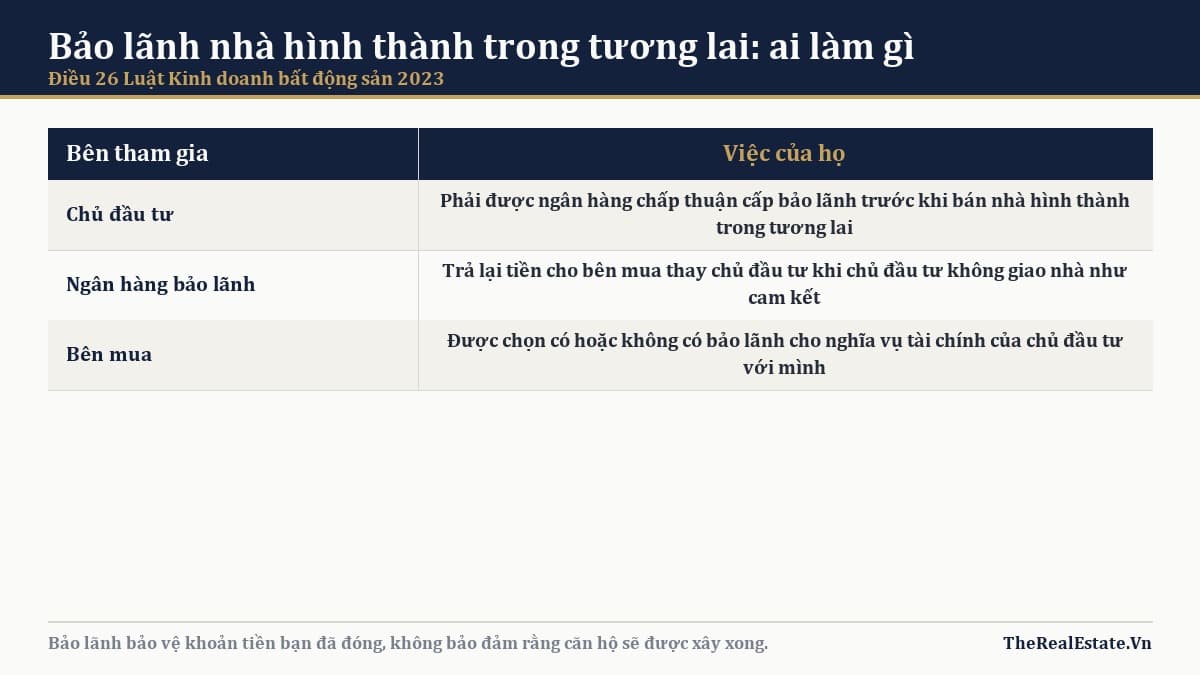
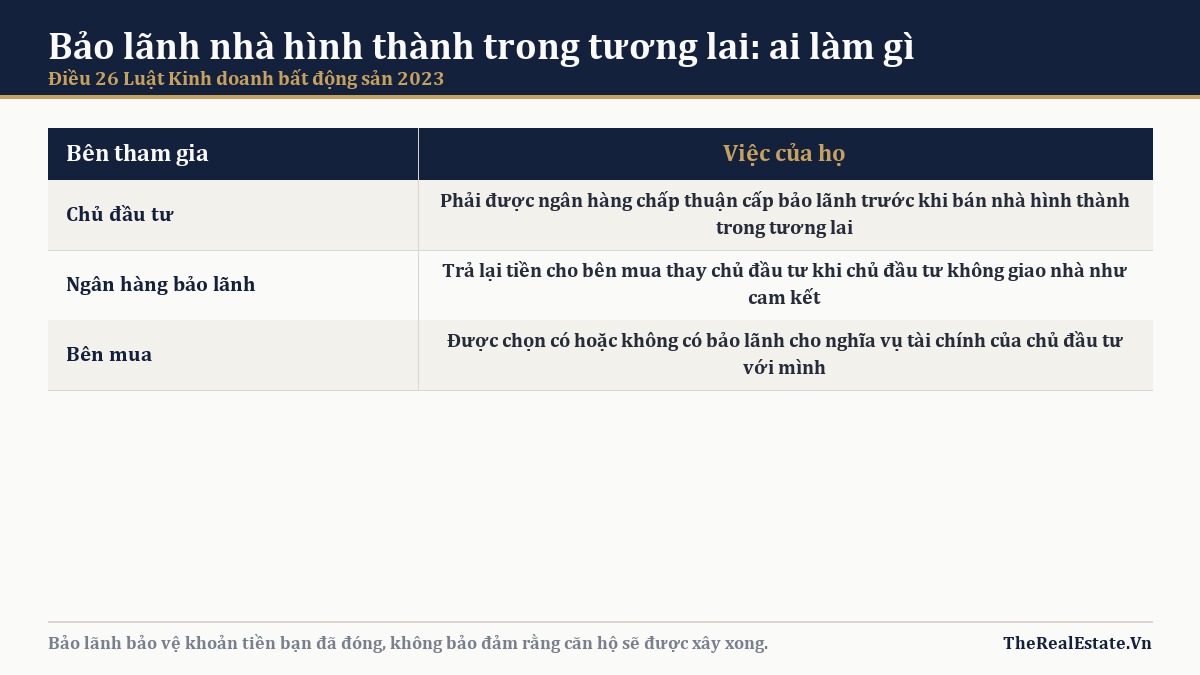
Điều 26 Luật Kinh doanh bất động sản 2023 quy định: trước khi bán hoặc cho thuê mua nhà ở hình thành trong tương lai, chủ đầu tư phải được một ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam chấp thuận cấp bảo lãnh cho nghĩa vụ tài chính của mình với bên mua.
Nghĩa vụ tài chính ở đây là số tiền chủ đầu tư đã nhận trước, cộng các khoản khác theo hợp đồng phải trả lại cho bên mua khi không bàn giao nhà đúng cam kết. Khi chuyện đó xảy ra và bên mua có yêu cầu, ngân hàng bảo lãnh thực hiện nghĩa vụ đó thay chủ đầu tư, theo thư bảo lãnh đã phát hành.
Một điểm người mua ít biết: luật cho bên mua quyền lựa chọn có hoặc không có bảo lãnh cho phần nghĩa vụ tài chính của chủ đầu tư với mình. Chọn không có thì phí bảo lãnh giảm, đổi lại khoản tiền đã đóng không còn ai đứng ra trả thay.
Hai loại giấy tờ rất dễ bị gọi chung một tên
Loại thứ nhất là văn bản của ngân hàng chấp thuận cấp bảo lãnh cho dự án. Đây là thoả thuận giữa ngân hàng và chủ đầu tư, chứng minh dự án đủ điều kiện về mặt này, nhưng chưa gắn với căn hộ nào và chưa gắn với tên bạn.
Loại thứ hai là thư bảo lãnh phát hành cho từng bên mua sau khi ký hợp đồng. Đây mới là giấy tờ bạn cầm để yêu cầu ngân hàng trả tiền.
Ranh giới đúng sai nằm ở đó: có loại một mà chưa có loại hai thì phần bảo lãnh của bạn vẫn ở dạng cam kết giữa hai bên khác, không phải giữa ngân hàng với bạn. Hỏi thẳng câu này ở buổi làm việc đầu tiên, đừng đợi tới lúc ký hợp đồng mua bán.
Năm việc tự kiểm tra được
 Xem ảnh lớn
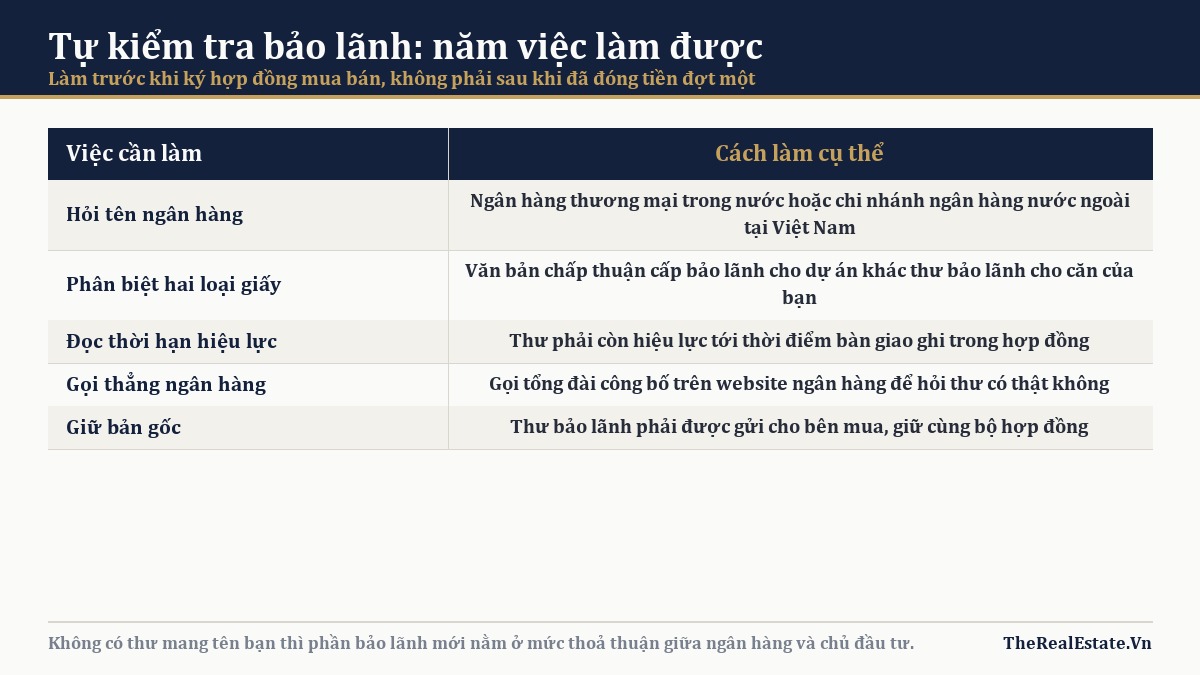
Việc đầu tiên là hỏi tên ngân hàng và kiểm xem đó có phải ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam không.
Việc thứ hai là đọc thời hạn hiệu lực của thư. Thư phải còn hiệu lực tới thời điểm bàn giao ghi trong hợp đồng, hết hạn sớm hơn thì phần cuối của quá trình xây dựng không được bảo vệ.
Việc thứ ba, và cũng là việc ít người làm nhất: gọi thẳng cho ngân hàng qua tổng đài công bố trên website chính thức của họ để hỏi thư có thật hay không. Đừng gọi số điện thoại in trên chính tờ giấy được đưa cho bạn.
Hai việc cuối đơn giản hơn: giữ bản chính thư bảo lãnh cùng bộ hợp đồng, và đối chiếu tên bên mua, số căn, số tiền trên thư với hợp đồng mua bán. Các bước còn lại của một thương vụ mua căn hộ, chúng tôi liệt kê theo thứ tự ở bài mua căn hộ lần đầu.
Bảo lãnh không thay thế được những gì
Bảo lãnh bảo vệ tiền, không bảo đảm rằng căn hộ sẽ được xây xong. Nếu dự án dừng, thứ bạn nhận lại là khoản tiền đã đóng theo thư bảo lãnh, không phải căn nhà.
Nó cũng không thay cho văn bản của Sở Xây dựng cho phép bán nhà ở hình thành trong tương lai, hai giấy tờ trả lời hai câu hỏi khác nhau. Cách đọc văn bản đó, chúng tôi viết ở bài Diamond Sky đủ điều kiện bán.
Và nó không bảo vệ khoản tiền bạn đưa ở giai đoạn giữ chỗ hay đặt cọc trước khi ký hợp đồng mua bán. Phần rủi ro ở giai đoạn đó, chúng tôi bàn riêng trong bài hợp đồng đặt cọc.
Góc nhìn của TheRealEstate.Vn
Theo chúng tôi, câu hỏi nên hỏi không phải dự án có bảo lãnh không, mà thư bảo lãnh mang tên tôi được phát hành vào lúc nào và hết hiệu lực khi nào. Câu sau khó trả lời qua loa hơn nhiều.
Nói phần bất lợi cho việc bán hàng: nhiều người mua chọn bỏ bảo lãnh để tiết kiệm phí, và với dự án của chủ đầu tư đã bàn giao nhiều lần đúng hạn thì đó là lựa chọn hiểu được. Chúng tôi vẫn nghĩ khoản phí đó rẻ hơn rủi ro, nhưng đây là quyết định của người bỏ tiền. Nói thẳng: chúng tôi không có số liệu về tỷ lệ dự án ở TP.HCM thực sự phát hành thư bảo lãnh tới từng người mua.
Muốn đối chiếu vài dự án cùng tầm giá và cả phần giấy tờ đi kèm, bạn có thể xem căn hộ đang bán hay toàn bộ sản phẩm đang bán, hoặc gửi yêu cầu cho TheRealEstate.Vn kèm khoảng giá, chúng tôi gửi lại danh sách kèm phần pháp lý đã kiểm chứng được của từng dự án.
Bảo lãnh ngân hàng khi mua căn hộ là bắt buộc hay không?
Chủ đầu tư bắt buộc phải được ngân hàng chấp thuận cấp bảo lãnh trước khi bán nhà ở hình thành trong tương lai. Riêng bên mua thì được quyền chọn có hoặc không có bảo lãnh cho nghĩa vụ tài chính của chủ đầu tư với mình.
Không có thư bảo lãnh thì mất tiền luôn à?
Không đương nhiên mất, nhưng bạn phải tự đòi chủ đầu tư theo hợp đồng thay vì yêu cầu ngân hàng trả thay. Đó là khác biệt lớn nhất khi dự án chậm bàn giao.
Thông tin trong bài được TheRealEstate.Vn tổng hợp từ nguồn công khai (báo chí, công bố của chủ đầu tư, tin rao) tại thời điểm viết và có thể thay đổi; giá nêu trong bài là giá chào tham khảo — vui lòng kiểm chứng trực tiếp trước khi ra quyết định. Ảnh minh hoạ sưu tầm từ nguồn công khai trên Internet, không phải ảnh do TheRealEstate.Vn chụp tại chỗ.
Hashtag: #BaoLanhNganHang #MuaCanHoTraGop #NhaHinhThanhTrongTuongLai #PhapLyMuaNha #KinhNghiemMuaNha #MuaCanHoTPHCM #HopDongMuaBan #TheRealEstateVn